

أفضل نظام محاسبي لشركة في الإمارات هو النظام الذي يلبي معاملاتها وضوابطها واحتياجات التقارير بتكلفة تشغيل يمكن تحملها. لا يكفي عرض المنتج لإثبات ذلك. ابدأ بالأعمال التي ينفذها فريق المالية، ثم اختبر الأنظمة المرشحة باستخدام السيناريوهات العملية نفسها.
النظام المحاسبي أكبر من البرنامج
يجمع النظام المحاسبي (Accounting System) بين الأشخاص والإجراءات والسجلات والتقنية لتسجيل المعاملات المالية وتصنيفها وإعداد التقارير عنها. يدعم البرنامج هذه المنظومة، لكنه لا يقرر وحده مشروعية المصروف أو صحة الموافقة أو سلامة الرصيد. تظل هذه المسؤوليات لدى الشركة.
قد تقلل قراءة الفواتير آليًا إعادة إدخال البيانات، لكن تبقى الحاجة إلى التحقق من المورد وعملية الشراء والمعالجة المحاسبية. لذلك يشمل الاختيار الضوابط والمسؤوليات إلى جانب الأتمتة.
افصل طريقة الاستضافة عن نطاق الوظائف
يصف النظام السحابي والنظام المستضاف داخل الشركة طريقة تشغيل التقنية. أما البرنامج المحاسبي المستقل والوحدة المحاسبية ضمن نظام تخطيط موارد المؤسسة (ERP) فيصفان نطاق الوظائف. تتداخل هذه الأبعاد؛ فقد يكون نظام تخطيط الموارد سحابيًا. لذلك لا يصح عرضها بوصفها أنواعًا متعارضة لا تتداخل.
قد تحتاج شركة خدمات صغيرة إلى الفوترة والمصروفات والتسوية البنكية، بينما تحتاج شركة توزيع إلى تقييم المخزون والمشتريات وربط المستودعات. وقد تتطلب مجموعة شركات إدارة كيانات متعددة وتوحيد التقارير. لا تفيد الوظائف الإضافية إذا تعذر تشغيلها وضبطها.
اكتب المتطلبات قبل إعداد القائمة المختصرة
- المعاملات: وثّق المبيعات والمشتريات والمبالغ المستردة والعملات والقيود المتكررة.
- الهيكل: حدد الكيانات والفروع والإدارات والفترات المحاسبية.
- الضوابط: حدد حدود الموافقات وفصل المهام وسجل التدقيق وإقفال الفترات.
- الربط: صف البيانات المتبادلة مع أنظمة الرواتب والبنوك والمخزون والعملاء.
- التشغيل: حدد الدعم والصلاحيات والنسخ الاحتياطي وتصدير البيانات.
افصل المتطلبات الإلزامية عن التفضيلات. اطلب من المختص المالي المسؤول التحقق من المتطلبات المحاسبية والضريبية المنطبقة على الكيان. لا تثبت عبارة المورد «متوافق مع أنظمة الإمارات» أن كل التزام واجب التطبيق قد ضُبط بصورة صحيحة.
في الفوترة الإلكترونية (eInvoicing)، ارجع إلى معلومات البرنامج ومقدمي الخدمة الحالية لدى وزارة المالية. اسأل عما ينفذه المنتج مباشرة، وما يعتمد على مقدم خدمة آخر، ومن يصون الربط. لا تفترض أن إصدار فاتورة بصيغة PDF يثبت توافق المنتج مع منظومة الفوترة الإلكترونية.
حوّل العرض التوضيحي إلى اختبار قبول
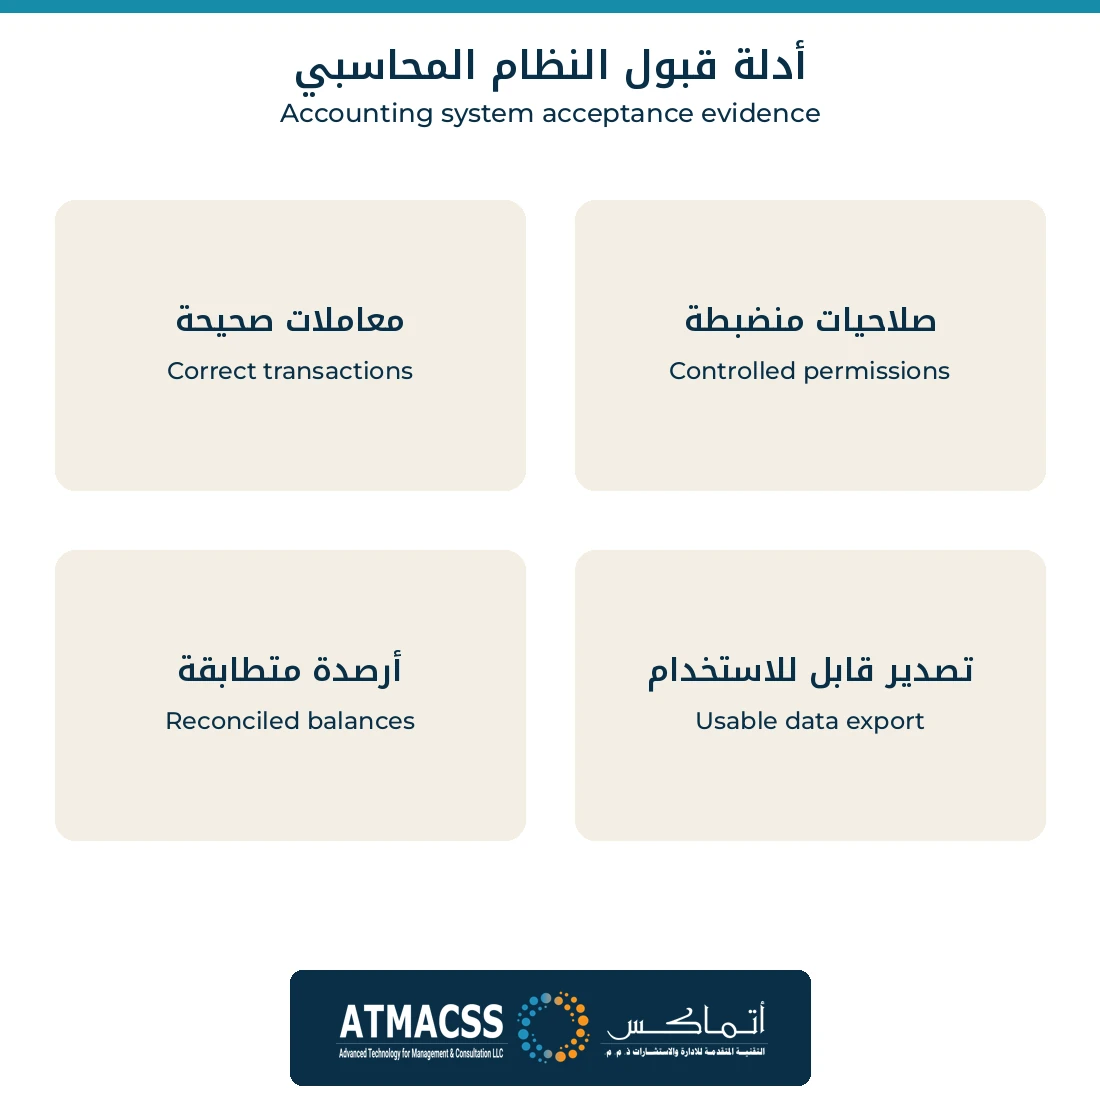
| السيناريو | الدليل المطلوب |
|---|---|
| فاتورة وإشعار دائن وتحصيل | قيود صحيحة مترابطة وتسويات قابلة للتتبع |
| موافقة شراء ودفع | منع مستخدم غير مخول من تنفيذ جميع الخطوات |
| تسوية بنكية | فروق ظاهرة يمكن التحقيق فيها |
| إقفال فترة | تقارير متطابقة وسجل للتعديلات اللاحقة |
| الخروج من المنتج | تصدير قابل للاستخدام للسجلات والمرفقات |
يساعد العرض التوضيحي في إعداد القائمة المختصرة، لكنه لا يحل محل اختبار قبول المستخدم (UAT) على النظام بعد ضبط إعداداته وواجهات الربط المتفق عليها. سجل لكل اختبار المتطلب ومدخلات العينة والنتيجة المتوقعة والفعلية والدليل. يعتمد المسؤول المالي النتيجة؛ ولا يكفي أن يؤشر المورد على قائمته بنفسه. أعد اختبار السيناريوهات المتأثرة بعد الإصلاح، بما فيها التصرفات المسموح بها والممنوعة.
استخدم بيانات اختبار منزوعة الهوية. سجل ما إذا كان المتطلب متاحًا في المنتج الأساسي، أو يحتاج إلى ضبط الإعدادات، أو تطوير مخصص، أو غير متاح. اسأل من سيصون كل تخصيص بعد التحديثات.
قارن التكلفة الكاملة ومخاطر التنفيذ
احسب الاشتراكات والتنفيذ وتنظيف البيانات وترحيلها والربط والتدريب والدعم ووقت الموظفين. تحقق من تغير الرسوم عند زيادة المستخدمين أو الكيانات أو التخزين أو المعاملات. استخدم الفترة التخطيطية نفسها للمقارنة، وافتراضات يستطيع المورد مناقشتها.
راجع أمن الوصول وصلاحيات الإدارة والاستعادة وآلية الإبلاغ عن الحوادث. لا يكفي وجود نسخة احتياطية؛ تحتاج الشركة إلى طريقة استعادة قابلة للتنفيذ. حدد ملكية السجلات والمسؤوليات التعاقدية وكيفية استرجاع البيانات عند انتهاء العلاقة.
مثال على القبول وتسوية الأرصدة
مثال افتراضي: تنقل الشركة أرصدة 3 عملاء بقيم 12,000 و8,000 و5,000 درهم؛ فيجب أن يساوي إجمالي حساب العملاء 25,000 درهم قبل النقل وبعده. يطابق مسؤول المالية أرصدة العملاء والفواتير المفتوحة مع الحساب الرقابي، ويفسر أي فرق قبل الاعتماد. تطابق المجموع وحده لا يكفي إذا نُسبت فاتورة إلى عميل خاطئ.
استخدم تاريخ الانتقال والعملة ونطاق المعاملات نفسها في النظامين. طابق مراجع الفواتير وتوزيعها على العملاء وتواريخ الاستحقاق والمقبوضات غير المخصصة والإشعارات الدائنة بحسب الحالة. اتفق على طريقة ربط الفواتير المفتوحة بالرصيد الافتتاحي في دفتر الأستاذ؛ فلا يؤدي استيرادهما معًا إلى إثبات المبلغ المستحق مرتين. كرر تجربة الترحيل للتحقق من أن إعادة تشغيلها لا تكرر المعاملات. وثّق كل فرق وسببه وتصحيحه واعتماد المالية.
ثم يختبر مستخدم غير مخول محاولة اعتماد دفعته بنفسه. إذا سمح النظام بذلك خلافًا للضابط الإلزامي المعتمد، يفشل اختبار القبول حتى لو حقق النظام 90 من 100 في المقارنة العامة. يوثق الفريق العيب، ويعيد الاختبار بعد الإصلاح، ولا يجيز التشغيل مع عيب حرج مفتوح. هذه أمثلة لضوابط داخلية وليست قائمة شاملة بالمتطلبات المحاسبية.
احتفظ بأدلة إعادة الاختبار بعد الإصلاح
عند فشل سيناريو قبول، سجل المدخلات والنتيجة المتوقعة والنتيجة الفعلية والنسخة المختبرة من النظام. بعد الإصلاح، أعد السيناريو نفسه وتحقق من الأجزاء المتصلة به؛ فقد يصح القيد بينما تتعطل صلاحية أو تسوية مرتبطة. لا تستبدل سجل الفشل بصورة جديدة دون توضيح المعالجة، لأن مسؤول المالية يحتاج إلى فهم سبب قبول النتيجة لاحقًا.
احتفظ بقائمة العيوب المفتوحة وتأثيرها وصاحب قرارها. ميز العيب الذي يمنع التشغيل عن تحسين يمكن جدولته بعده وفق تقدير معتمد. وتحقق من قدرة المستخدم الفعلي على تنفيذ المهمة بالصلاحيات المقررة، لا بحساب مدير النظام فقط. بذلك يستند اعتماد الانتقال إلى أدلة تشغيل وضبط واضحة، وليس إلى انتهاء مدة المشروع أو نجاح عرض نفذه المورد أمام الفريق.
خطط للانتقال تحت مسؤولية المالية
- عيّن مسؤولًا ماليًا واتفق على معايير القبول.
- نظف البيانات الأساسية وطابقها مع الحقول الجديدة والأرصدة الافتتاحية.
- جرّب الترحيل وتحقق من تطابق النتائج.
- درّب المستخدمين على مهامهم وحدود الموافقات.
- اعتمد الانتقال بعد معالجة المشكلات الحرجة.
- راجع أول إقفال محاسبي وثبّت ترتيبات الدعم.
اختبر انقطاع واجهة الربط إلى جانب النقل الناجح. إذا أُرسلت فاتورة أو عملية تحصيل بنكي مجددًا بعد انتهاء مهلة الاتصال، فتحقق من إثباتها مرة واحدة وظهور حالتها وإمكان مطابقة العناصر الفاشلة ومعالجتها. حدد مسؤول متابعة الاستثناءات والمهلة المطلوبة للتصرف. نجاح الاتصال وحده لا يثبت اكتمال السجلات المالية ودقتها.
حدد إجراءً بديلًا لفشل الترحيل أو تعطل النظام قبل الانتقال. احتفظ بالسجلات التاريخية في صيغة قابلة للاستخدام. يجب أن يقدم فريق التنفيذ أدلة التسويات؛ فلا تغني لوحة المؤشرات عنها.
يمكن للاستشاري المستقل تنظيم المتطلبات ومقارنة الأدلة وتنسيق التنفيذ. اسأل عن العمولات والعلاقات مع الموردين. ابدأ بعينة معاملات موثقة ومشكلات التقارير التي لم تُحل، ثم ناقش احتياجات الإجراءات من خلال خدمة نمذجة الأعمال والعمليات.