

تقاس نتائج الاستشارة بالتغييرات المفيدة في المؤسسة، إلى جانب تسليم العمل المتفق عليه. فقد يكتمل التقرير بينما تبقى المنفعة المتوقعة غير متحققة. يوضح هذا المقال كيفية تحديد خط أساس، وتعيين مسؤول عن المنفعة، وفحص قيمة المشروع الاستشاري دون نسبة كل تحسن إلى المستشار أو اعتبار الوقت الموفر وفرًا نقديًا تلقائيًا.
ميّز المخرجات والنتائج والمنافع
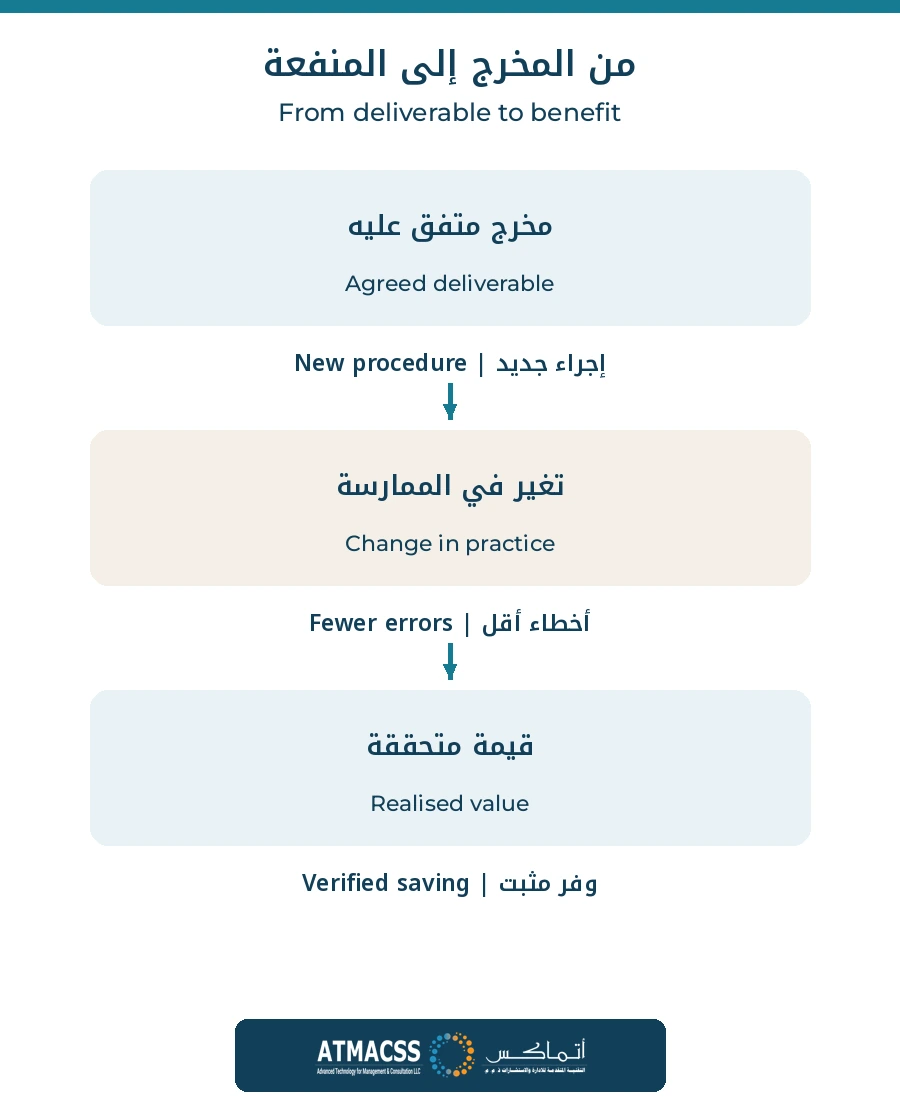
المخرج (Deliverable) هو منتج متفق عليه، مثل إعادة تصميم إجراء الموافقات. والنتيجة (Outcome) هي تغير في الممارسة، مثل انخفاض الطلبات الناقصة التي تصل إلى المسؤول. أما المنفعة (Benefit) فهي القيمة الناتجة، مثل تقليل العمل الإضافي المدفوع أو إتاحة طاقة تنفيذ يمكن استخدامها. ترتبط هذه العناصر، لكن لكل منها دليل قياس مختلف.
تحقّق المنافع (Benefits Realisation) يعني أن تصبح القيمة المتوقعة واقعًا تدعمه الأدلة. تتناول إرشادات تسليم المشاريع الحكومية البريطانية تعريف المنافع وتحديد مسؤوليتها ومتابعتها. ويكيّف الأسلوب العملي هنا هذه الفكرة مع مهمة استشارية؛ ولا يعني ذلك أن المنهج الحكومي ملزم لكل مؤسسة.
اتفق على نقطة البداية قبل التنفيذ
خط الأساس (Baseline) هو وصف موثق للوضع قبل التغيير، نستخدمه مرجعًا للمقارنة. أما المستهدف فهو المستوى الذي نريد بلوغه بعد التطبيق. حدد كليهما قبل البدء، وحدد متى تتوقع ظهور المنفعة وكيف ستتحقق منها.
اكتب المنفعة بطريقة تحدد العملية، والحالات المشمولة، والمقياس، وفترة المقارنة. استبدل عبارة «رفع الكفاءة» بعبارة «خفض العمل الإضافي المدفوع الناتج عن تصحيح طلبات الخدمة الناقصة». سجل التكلفة الحالية وحجم الطلبات وأسباب التصحيح. واحتفظ بالسجلات الأصلية حتى يستطيع مراجع آخر إعادة الحساب.
تحقق من أن الفترة تمثل التشغيل المعتاد. فقد تؤثر العطلات أو اختلاف العملاء أو شاغر وظيفي مؤقت في النتائج. إذا كانت السجلات السابقة ضعيفة، فاجمع بيانات جديدة قبل تقدير الوفورات. وضح المعلومات المفقودة وأثرها؛ فلا يدعم خط أساس غير موثوق ادعاءً دقيقًا عن التحسن.
عيّن مسؤولًا تشغيليًا لكل منفعة
مسؤول المنفعة (Benefit Owner) هو الشخص المكلف بتحقيقها ومتابعة أدلتها. يمكن للمستشار تصميم المنهج وتحليل الأدلة، لكن المؤسسة تحتاج إلى مسؤول داخلي يتابع التطبيق بعد انتهاء المهمة. يجب أن يمتلك هذا المسؤول صلاحية التأثير في العملية والوصول إلى البيانات. تراجع الإدارة المالية الحسابات المالية، بينما يؤكد مالك العملية أن التغير وقع فعلًا.
| العنصر | ما يجب تحديده |
|---|---|
| المنفعة | القيمة المحددة المتوقعة من التغيير |
| المسؤول | الشخص المسؤول عن تحقيقها ومراجعتها |
| المقياس | التعريف والمصدر وخط الأساس والمستهدف وموعد المراجعة |
| متطلبات تحقق المنفعة | التدريب والتبني والبيانات والتغييرات اللازمة |
مثال افتراضي: الوقت المتاح ليس وفرًا نقديًا تلقائيًا
هذا مثال افتراضي للتوضيح، وليس نتيجة لأتماكس أو توقعًا لعميل. لنفترض مؤسسة دفعت 30,000 درهم للاستشارة و10,000 درهم للتطبيق والتدريب. تشمل تكلفة التطبيق وقت الموظفين المحتسب لهذا المشروع، ولا توجد تكاليف إضافية مستبعدة ضمن افتراضات المثال. حددت المؤسسة فترة تقييم تبلغ 12 شهرًا بعد التطبيق.
لنفترض أن السجلات تدعم تجنب 24,000 درهم من العمل الإضافي و20,000 درهم من رسوم التصحيح الخارجي خلال الفترة. يفترض المثال ثبات حجم العمل ومزيج الطلبات والأسعار، وعدم وجود تغيير آخر يفسر الوفر. تصبح المنافع المالية 44,000 درهم، والتكاليف 40,000 درهم، وصافي المنفعة 4,000 درهم.
وفق الحساب البسيط للمهمة، يكون العائد على الاستثمار (Return on Investment — ROI) مساويًا للمنافع ناقص التكاليف، مقسومًا على التكاليف، ثم مضروبًا في 100؛ أي 10%. يستبعد المثال الضرائب والقيمة الزمنية للنقود. وقد يحتاج الاستثمار الأطول أو الأكثر تعقيدًا إلى تحليل التدفقات النقدية المخصومة. والمقصود بالقيمة الزمنية أن قيمة مبلغ اليوم تختلف عن قيمة المبلغ نفسه مستقبلًا. في المشروع الفعلي، أضف أي تكاليف تشغيل أو اشتراكات أو صيانة لازمة إلى نطاق التقييم.
إذا أبلغ الموظفون أيضًا عن توفير 200 ساعة، فلا تضف قيمة رواتبها إن كان خفض العمل الإضافي يحتسبها بالفعل. وإذا لم تتغير الرواتب العادية، فسجل الطاقة المتاحة منفصلة ما لم يثبت تحقق منفعة مالية إضافية. للوقت المحرر قيمة، لكنه لا يعني بالضرورة انخفاض المصروف النقدي. وضح كيف استُخدمت الساعات المتاحة، مثل معالجة طلبات متراكمة، وما الدليل على ذلك. وإذا قدّرت لها قيمة مالية، فاعرضها منفصلة عن الوفر النقدي الفعلي.
افحص التغييرات الأخرى
قارن الفترات بالتعريفات نفسها، وابحث عن تفسيرات بديلة. هل انخفض الطلب؟ هل ارتفعت الأسعار؟ هل نُفذ تحديث تقني مستقل؟ يبين الفرق بين الفترتين وقوع تغير، لكنه لا يثبت نصيب الاستشارة منه. استخدم عملية قابلة للمقارنة أو تطبيقًا مرحليًا عندما يكون ذلك ممكنًا، مع توضيح حدود المقارنة.
سجل تاريخ بدء التطبيق. لا تنسب إلى تغيير بدأ في منتصف الفترة تحسنًا وقع قبله. وافصل المنافع المرصودة عن المنافع المتوقعة، ولا تجمعهما في رقم واحد. عند عدم اليقين، اعرض نطاقًا مفسرًا بافتراضاته بدل رقم دقيق ظاهريًا.
راجع التطبيق والآثار السلبية معًا
حدد مواعيد مراجعة تناسب طبيعة العملية. يمكن للمراجعة المبكرة فحص استخدام الإجراء، وللمراجعة اللاحقة فحص نتائجه. راقب الآثار غير المقصودة؛ فقد تزيد الموافقات الأسرع الأخطاء أو تنقل عبء العمل إلى فريق آخر أو تضعف رقابة ضرورية. التوفير في قسم لا يمثل منفعة صافية إذا أنشأ تكلفة أكبر في مكان آخر.
- تحقق من مطابقة المخرج لمعايير القبول.
- افحص التطبيق بعينات من العمل الفعلي.
- راجع التكاليف والمنافع خلال الفترة نفسها.
- حدد الإجراءات المتبقية ومسؤوليها وموعد المراجعة التالية.
وثّق المنفعة بحيث يمكن إعادة فحصها
قبل اعتماد منفعة في التقرير، اجمع تعريفها وفترة القياس والمصدر وطريقة الحساب في سجل واحد. وضح من أعد الحساب ومن راجعه، وأرفق مرجع الدليل الذي يفسر تغير المصروف أو الأداء. إذا اشتركت إدارتان في تحقيق المنفعة نفسها، فاتفقا على موضع تسجيلها حتى لا تظهر مرتين عند جمع نتائج المؤسسة. واحتفظ بتفسير البنود المستبعدة من الحساب، لا بالمجموع النهائي وحده.
عند اختلاف التقدير عن النتيجة الفعلية، لا تستبدل الرقم القديم بصمت. سجل التقدير الأصلي والنتيجة وسبب الفرق، مثل تأخر التطبيق أو تغير حجم العمل أو عدم استخدام الإجراء. قد تقود المراجعة إلى تحسين التنفيذ أو تعديل التوقع أو إلغاء مطالبة غير مدعومة. يظل مالك المنفعة مسؤولًا عن هذا القرار بعد تسليم التقرير الاستشاري، مع موعد متابعة ودليل يوضح ما إذا كان الإجراء المتفق عليه قد أحدث أثرًا.
أغلق المهمة مع استمرار مسؤولية المتابعة
احتفظ عند التسليم بخط الأساس وطريقة الحساب وروابط الأدلة والافتراضات وأسماء المسؤولين. صنف المنافع إلى منافع متحققة، ومنافع قيد التحقق، ومنافع لم تعد متوقعة على أساس موثوق. وأغلق المطالبات غير المدعومة صراحة حتى لا تبقى ضمن معلومات الإدارة.
ابدأ بمنفعة واحدة من مهمة حالية وأكمل سجلها. راجع تفسير العائد على الاستثمار وتحليل الأداء التشغيلي. وتساعد خدمة نمذجة الأعمال والعمليات لدى أتماكس على ربط تغييرات الإجراءات بالمقاييس ومسؤوليات التطبيق.