

قد تواجه المؤسسة صعوبة في النمو رغم وجود طلب قوي. وربما يكمن العائق في تحويل الفرص أو طاقة التسليم أو توقيت النقد أو خطوة مقيدة لم يحددها الفريق. يشرح هذا المقال اكتشاف العائق الحالي قبل شراء تقنية أو زيادة الترويج أو دخول سوق جديد، مع مثال افتراضي لشركة خدمات يوضح العلاقة بين زيادة الطلب والقدرة الفعلية على التنفيذ.
عرّف العائق الذي تبحث عنه
عائق النمو (Growth Constraint) هو ظرف يحد حاليًا من قدرة المؤسسة على توليد أعمال إضافية مجدية وتنفيذها. وليس كل جانب قابل للتحسين عائقًا للنمو بالدرجة نفسها. تختلف أهمية المهمة الداخلية البطيئة بحسب تأثيرها الحقيقي على التزامات العملاء أو الجودة أو النقد المتاح.
عنق الزجاجة (Bottleneck) هو خطوة تحد طاقتها من مرور العمل عبر المسار. فمثلًا، إذا أنجز فريق الإعداد 10 ملفات يوميًا، لكن المختص لا يستطيع اعتماد أكثر من 6، فقد تتراكم الملفات قبل الاعتماد. هذا مثال افتراضي للتوضيح، بشرط أن يحتاج كل ملف إلى الاعتماد نفسه. أما عائق النمو فأوسع من ذلك؛ فقد يكون ضعف الطلب أو نقص النقد دون وجود طابور أمام خطوة تشغيلية.
ابدأ بسؤال محدد: ما الذي يمنع إتمام الطلب المناسب التالي بالجودة والجدوى المقصودتين؟ يحافظ هذا السؤال على تركيز الفحص. أما قائمة الرغبات الطويلة التي تضم أنظمة وموظفين وحملات، فقد تخفي الخطوة التي تحتاج إلى معالجة أولًا، وتوزع الموارد على تحسينات لا تغير النتيجة.
تتبع الطلب حتى تحصيل النقد
تنشأ الأعمال من اهتمام عميل مناسب، ثم قبول طلب، ثم تنفيذه وتحصيل قيمته. التحويل (Conversion) هنا هو انتقال فرصة مناسبة إلى طلب مقبول. والطاقة التشغيلية (Operational Capacity) هي مقدار العمل الذي يمكن إنجازه بالجودة المطلوبة خلال فترة محددة. استخدم الجدول لتحديد موضع الفقد أو التأخر، لا للحكم على إدارة بعزلها عن بقية المسار.
| المرحلة | الأدلة المطلوب فحصها |
|---|---|
| الطلب | الاستفسارات الملائمة وأسباب عدم الملاءمة |
| التحويل | القرارات والفرص المفقودة ومدة دورة البيع |
| التسليم | الطاقة والعمل المنتظر وإعادة العمل ومواعيد الإنجاز |
| النقد | مواعيد التحصيل والمبالغ المستحقة على العملاء والمدفوعات المطلوبة |
ثبت التعريفات وتتبع نوع العمل نفسه بين المراحل. الاستفسار ليس طلبًا، والفاتورة ليست نقدًا محصلًا. وإذا تعذر ربط البيانات، ابدأ بمجموعة صغيرة من المهام الحديثة وأعد بناء تسلسلها الفعلي من سجلات موثوقة، بدل الاعتماد على انطباع كل إدارة منفردة.
راجع حركة الأعمال المنتظرة
رصيد الأعمال المنتظرة (Backlog) هو مجموع الطلبات المقبولة التي لم يكتمل تنفيذها بعد. سجل الأعمال غير المكتملة في أول الفترة، ثم أضف الطلبات المقبولة خلالها واطرح ما اكتمل وما ألغي وفق تعريفات واضحة. إذا اختلف الرصيد المحسوب عن سجل الفريق، فافحص الطلبات المكررة أو المعاد فتحها أو المنقولة بين الأقسام. لا تستخدم عدد الاستفسارات بدل الطلبات المقبولة في هذه المطابقة.
قس عمر الأعمال المنتظرة إلى جانب عددها. فقد يبقى العدد ثابتًا بينما تتأخر المهام المعقدة باستمرار لأن الفريق ينجز السهلة أولًا. سجل نوع المهمة وتاريخ الالتزام وسبب الانتظار، ثم افحص هل التدخل حسّن التسليم للعميل أم نقل التأخر إلى مرحلة أخرى. هذه المراجعة تساعد على التمييز بين زيادة مؤقتة في العمل وعائق مستمر يحتاج إلى قرار تشغيلي. تراكم العمل إشارة تستحق الفحص، لكنه لا يثبت السبب وحده. افحص وقت الانتظار ووقت التنفيذ الفعلي، وتحقق من نقص المعلومات أو غياب الموارد قبل نسبة المشكلة إلى بطء الموظف.
يجب أن تتناول الأرقام نوع العمل والفترة نفسيهما. إذا كانت المهمة المعقدة تحتاج إلى وقت أطول بكثير، فلا يكفي جمع عددها مع المهام البسيطة. افصل الأنواع أو قارن ساعات العمل المطلوبة بالطاقة المتاحة. واحسب عمر الطلب من تاريخ قبوله، مع متابعة موعد التسليم المتفق عليه بصورة مستقلة.
افحص جدوى العمل الإضافي
قارن الإيراد المتوقع من العمل الإضافي بالتكاليف الإضافية اللازمة لتنفيذه. أي افحص ما يدخل إلى المؤسسة وما ستنفقه بسببه. ضع في الحسبان الخصومات وجهد التنفيذ وإعادة العمل ودعم العميل. قد يبدو نمو الإيرادات جذابًا بينما يستهلك موارد أكثر من المتوقع. ولا تفترض أن كل طلب إضافي يحقق هامشًا مماثلًا لمتوسط هامش الطلبات السابقة، خصوصًا إذا اختلف نوع العميل أو الخدمة.
يشمل القرار أيضًا التكاليف الجديدة التي قد يفرضها التوسع، مثل راتب موظف إضافي أو اشتراك نظام. الفرق بين الإيراد والتكاليف المرتبطة بطلب معين ليس صافي ربح المؤسسة كلها. فلا تهمل المصروفات الأخرى عند تقييم التوسع.
ثم افحص توقيت النقد. قد يتطلب عقد مربح إنفاقًا قبل وصول الدفعات. أي إن الربح وتوفر النقد ليسا الشيء نفسه. أعد جدولًا واقعيًا للأموال المتوقع تحصيلها والمدفوعات المستحقة استنادًا إلى العقد وخطة التشغيل. واستعن بمشورة مالية مناسبة عند اتخاذ قرارات التمويل؛ فالطريقة التشخيصية هنا ليست توصية بقرض أو استثمار معين.
مثال افتراضي للتوضيح: الطلبات تزيد والإنجاز ثابت
تبدأ شركة خدمات افتراضية الشهر برصيد 20 مهمة غير مكتملة. وتقبل خلاله 50 مهمة جديدة وتنجز 40، دون إلغاءات. يصبح رصيد آخر الشهر 30 مهمة: 20 + 50 − 40 = 30. نفترض أن المهام متقاربة في الجهد، وأن الإنجاز الفعلي يساوي الطاقة المتاحة. هذه أرقام تعليمية وليست معدلات تشغيل معيارية.
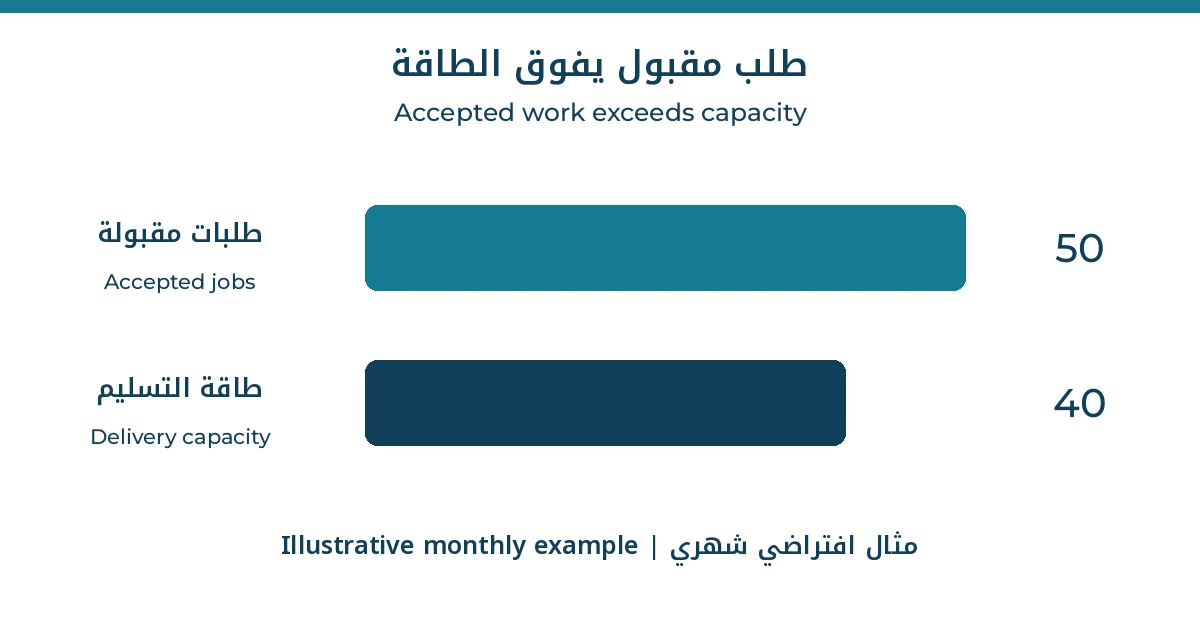
في الشهر التالي، ترفع الحملة الطلبات المقبولة إلى 60، بينما يبقى الإنجاز 40 ولا تحدث إلغاءات. ينتقل الرصيد من 30 إلى 50 مهمة: 30 + 60 − 40 = 50. أي تزداد الأعمال المنتظرة بمقدار 20 مهمة خلال الشهر، بدل الزيادة السابقة البالغة 10. زيادة الاستفسارات وحدها لا تثبت هذه الزيادة؛ الحساب يعتمد على الطلبات المقبولة فعلًا.
يفحص الفريق التنفيذ ويكتشف أن كل مهمة تحتاج إلى اعتماد مختص يقضي وقتًا في تصحيح ملفات غير مكتملة. قبل توظيف بائع إضافي، تختبر الشركة فحصًا أوضح للملفات وتراجع الاعتمادات التي تحتاج فعلًا إلى حكم متخصص. قد يكون تقليل إعادة العمل أجدى من إضافة طلبات جديدة إلى الطابور.
إذا حرر التغيير طاقة، فتحقق من بقاء الجودة وعبء الموظفين ضمن حدود مقبولة. وقد ينتقل العائق لاحقًا إلى توفر موظفي التنفيذ أو مرحلة أخرى. تحسين خطوة لا يعني أن المؤسسة أصبحت تملك طاقة غير محدودة، ولا يبرر قبول التزامات تفوق ما أثبته الاختبار.
اختر تدخلًا يعالج السبب
حدد السبب المحتمل قبل اختيار الحل. قد ينتظر العميل بسبب عرض غير واضح، وقد ينتظر الطلب بسبب نقص ملفه أو غياب مختص. لكل حالة تدخل مختلف. تلخص الخيارات التالية اتجاه الفحص، ولا تغني عن إثبات السبب من سجلات العمل ومناقشة المسؤولين:
عائق الطلب
اختبر الجمهور والعرض وطريق الوصول إلى العملاء المناسبين.
عائق التحويل
راجع الملاءمة والأدلة والسعر وعملية اتخاذ القرار.
عائق التسليم
افحص الخطوة المقيدة للطاقة والتسليم بين الأدوار وإعادة العمل.
عائق النقد
راجع الالتزامات والفوترة والتحصيل وخيارات التمويل المعتمدة.
قد تكون التقنية ومبادرات الاستدامة والتوسع الجغرافي ذات صلة، لكنها ليست حلولًا تلقائية. اشرح الآلية التي سيخفف بها التغيير المقترح العائق المرصود. وإذا تعذر هذا الشرح، فلا يزال مبرر الاستثمار بحاجة إلى فحص، مهما بدا عنوان المشروع حديثًا أو جذابًا.
اختبر ضمن نطاق يمكن إدارته
اختر تغييرًا محدودًا له مسؤول وفترة ملاحظة تناسب دورة العمل. ثبت نقطة البداية وسجل التغيرات الأخرى المتزامنة. قارن العمل المكتمل وجودة الخدمة واستخدام الموارد وأثر النقد، بدل الاكتفاء بعدد الاجتماعات أو المهام التي نفذها فريق المشروع.
أوقف الاختبار أو عدله إذا أحدث أثرًا غير مقبول في موضع آخر. فقد يثقل قبول الطلبات السريع فريق التنفيذ، وقد تزيد سرعة التسليم إعادة العمل إذا أزيلت فحوص مهمة. الهدف تحسين الأداء من البداية إلى النهاية، وليس تحسين مؤشر إدارة على حساب إدارة أخرى.
في مثال الملفات، يكتب مسؤول التنفيذ معيار اكتمال الملف ويجربه على نوع محدد من المهام. يقارن نسبة الملفات المكتملة عند الاستلام ووقت انتظار المختص والعمل المنجز. نجاح الفحص الأول لا يكفي إذا لم يتحسن التسليم. حدد قبل الاختبار مستوى الجودة المقبول وحد عبء الموظفين، ثم راجع النتيجة مع المسؤولين عن البيع والتنفيذ والمالية.
اكتب نتيجة الاختبار في سجل موجز يضم التغيير ومسؤوله وفترة التطبيق وبيانات البداية والنتائج وحدود التفسير. حدد القرار التالي: اعتماد التغيير، أو تعديله، أو إيقافه. إذا تحسن الإنجاز مع ارتفاع الأخطاء أو العمل الإضافي إلى مستوى غير مقبول، فلا تعد الاختبار ناجحًا. وإذا لم تكفِ البيانات، فاستكملها قبل زيادة الالتزامات.
استخدم الأدلة لتحديد الاستثمار التالي
عند المراجعة، ميّز النتيجة المثبتة عن التفسير المحتمل والافتراض غير المختبر. أظهر عدم اليقين بوضوح. فقد لا يدعم اختبار قصير في شهر هادئ الاستنتاج نفسه في ذروة الموسم أو بعد تغير كبير في أنواع العملاء والطلبات.
ابدأ بتتبع 5 فرص مناسبة حديثة من الاستفسار إلى الإنجاز والدفع. ضمّن الفرص المفقودة والمعلقة، وسجل آخر مرحلة وصل إليها كل منها. لا تفترض أنها كلها انتهت بالإنجاز والتحصيل. هذه عينة تشخيصية أولية، وليست دراسة ممثلة إحصائيًا. حدد التأخر أو الفقد المتكرر وافحصه قبل الالتزام بالتوسع. ثم اربط النتائج باستراتيجية النمو وخطة تطوير الأعمال.
تؤكد إرشادات NIST أهمية ترتيب الأولويات وتوفير الموارد ومتابعة التقدم، وتوضح إرشادات SBA أهمية تسجيل الإيرادات والمصروفات والنقد. خطوات التشخيص والمثال هنا شرح تطبيقي من فريق التحرير، وليسا نموذجًا رسميًا صادرًا عن الجهتين. إذا احتجت إلى تنسيق القرار بين الإدارات، يمكن بحث نطاق خدمة تطوير الأعمال وفق العائق الذي أثبته الفحص.
الخلاصة: تتبع الأعمال الفعلية، وحدد أين تتعطل، وافحص جدوى زيادتها وتوقيت تحصيلها. ثم اختبر تغييرًا يعالج السبب وتحقق من أثره على المسار كله. وسّع الاستثمار فقط عندما تدعم النتائج القرار، وأعد التشخيص إذا تغير الطلب أو انتقل العائق إلى موضع آخر.