

يفحص التحليل المالي للشركات المعلومات المالية لفهم الأداء والمركز المالي وتوليد النقد، ويربط الأرقام بالأنشطة التي أنتجتها. توضح المراجعة المفيدة سبب تغير النتيجة، وما لم يُحسم بعد، والقرار الذي يحتاج إلى اهتمام. يستطيع المستشار الإداري المساعدة في تفسير الأسباب التشغيلية بالتعاون مع المتخصص المالي، دون أن يحل محل المحاسبة أو التدقيق أو العمل الضريبي المتخصص.
ابدأ بالقرار وطابق السجلات
حدد السؤال: هل يغطي التسعير تكلفة التسليم؟ هل تستطيع الشركة الوفاء بالتزاماتها القريبة؟ أم يستهلك النمو السيولة؟ اتفق بعدها على الفترة والوحدات وأساس المحاسبة. اجمع قائمة الدخل والميزانية العمومية ومعلومات التدفق النقدي والجداول المساندة. قد تخفي لوحة الأرقام المختصرة الأدلة اللازمة لتفسير التغير.
طابق الأرقام الإدارية مع السجلات قبل حساب النسب. حدد الفواتير الناقصة والتسويات غير المعتادة وتغيرات التصنيف. قارن فترات متكافئة وافصل التشغيل المتكرر عن المعاملات الاستثنائية. سجل عدم اليقين بدل إظهار الحسابات غير المكتملة كأنها دقيقة.
اقرأ الربح والمركز المالي والنقد معًا
تعرض قائمة الدخل (Income Statement) الإيرادات والمصروفات خلال فترة. وتعرض الميزانية العمومية (Balance Sheet) الأصول والالتزامات وحقوق الملكية في تاريخ محدد. وتفسر معلومات التدفق النقدي (Cash Flow) حركة النقد. تجيب هذه الأدوات عن أسئلة مختلفة؛ فقد لا تنتج المبيعات الآجلة المحققة للربح نقدًا بعد، وقد يزيد الاقتراض النقد دون زيادة الربح التشغيلي.
الذمم المدينة (Accounts Receivable) مبالغ مستحقة للشركة على العملاء. ويصنف جدول أعمارها الأرصدة بحسب مدة بقائها أو تأخرها عن السداد. راجع هذا الجدول وحركة المخزون والدفعات المستحقة بجانب الأرصدة الإجمالية. لا تساعد الذمة الكبيرة في سداد الموردين بالقدر المتوقع إذا كانت متأخرة أو محل نزاع. تحقق مما إذا كان الرصيد النقدي الموجب يعتمد على تأخير المدفوعات أو الاقتراض بدل التحصيل التشغيلي المستدام.
استخدم النسب لطرح الأسئلة لا لإصدار حكم منفرد
الربح الإجمالي هو الإيراد بعد طرح تكلفة المبيعات. وفي هذا المثال، نحصل على الربح التشغيلي بعد طرح مصروفات التشغيل أيضًا. يعبّر هامش الربح الإجمالي (Gross Profit Margin) وهامش الربح التشغيلي (Operating Profit Margin) عن الربح المعني كنسبة مئوية من الإيراد. أما نسبة التداول (Current Ratio)، فتقسم الأصول المتداولة على الالتزامات المتداولة، وتُعرض كمضاعف لا كنسبة مئوية.
مثال افتراضي للتوضيح: يعرض الجدول حسابات شركة واحدة بمبالغ بالدرهم.
| المقياس التوضيحي | الحساب | النتيجة |
|---|---|---|
| هامش الربح الإجمالي | (1,000,000 − 650,000) ÷ 1,000,000 × 100 | 35% |
| هامش الربح التشغيلي | (350,000 − 250,000) ÷ 1,000,000 × 100 | 10% |
| نسبة التداول | 300,000 ÷ 200,000 | 1.5 |
جميع المبالغ افتراضية بالدرهم لشركة واحدة. الإيراد 1,000,000، وتكلفة المبيعات 650,000، والربح الإجمالي 350,000، ومصروفات التشغيل 250,000. الأصول المتداولة 300,000 والالتزامات المتداولة 200,000. تغطي مقاييس الدخل سنة، وتخص مقاييس الميزانية نهاية السنة. لا يتضمن المثال حساب الضريبة أو التمويل. ليست النسب مستهدفات أو دليلًا منفردًا على جودة الأداء. قارن تعريفات متسقة وفترات سابقة ونموذج عمل قابلًا للمقارنة فعلًا.
لا تكشف نسبة تداول قدرها 1.5 ما إذا كانت الأصول ستتحول إلى نقد قبل استحقاق الالتزامات. كذلك لا يفسر الجدول هامش التشغيل دون تفاصيل الأسعار ومزيج المبيعات والتكاليف المباشرة والمصروفات العامة.
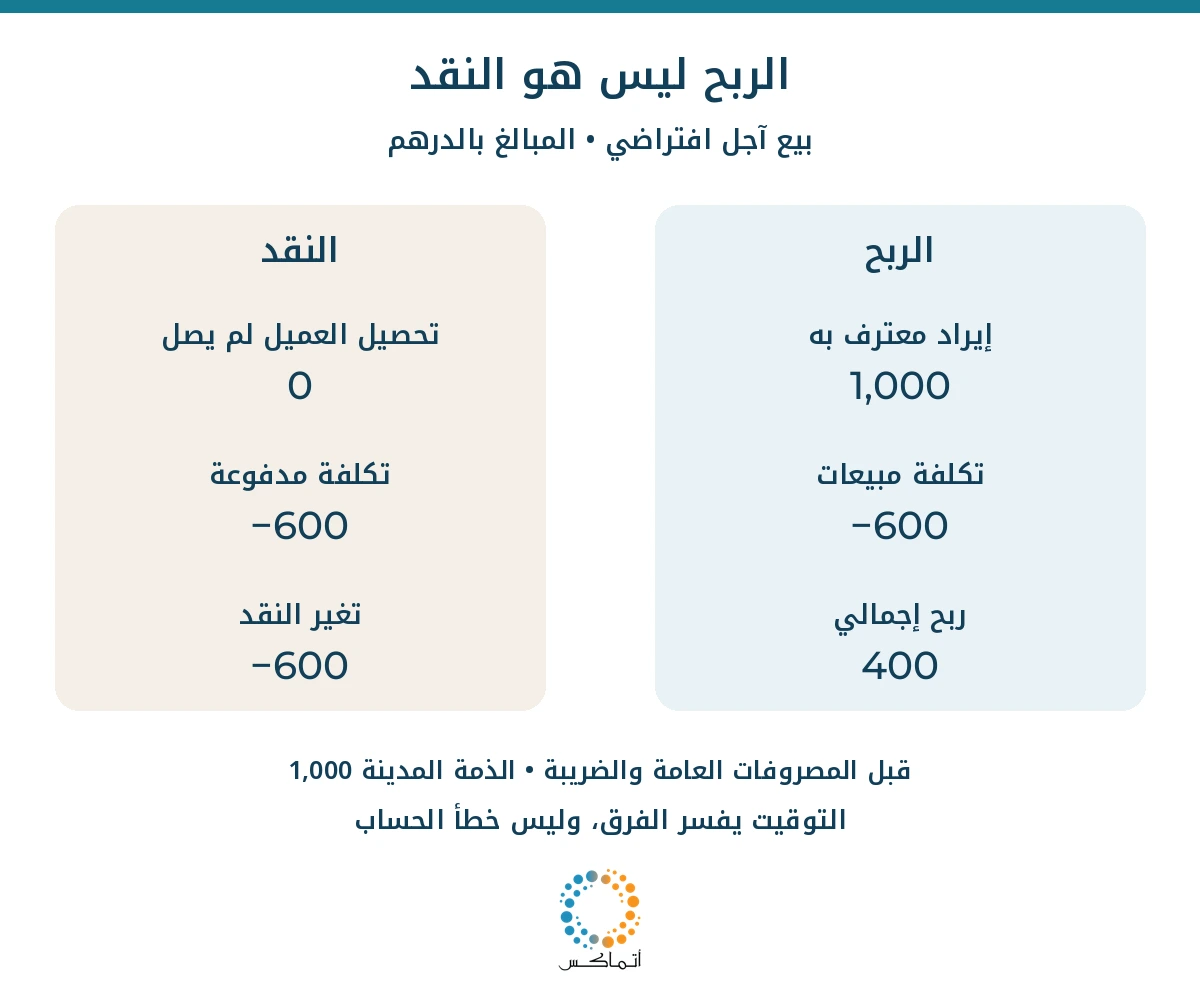
في هذه المعاملة الافتراضية المنفصلة، اعتُرف بإيراد 1,000 درهم ودُفعت تكلفة مرتبطة به قدرها 600 درهم. الربح الإجمالي 400 درهم، لكن العميل لم يدفع بعد. انخفض النقد 600 درهم، وبقيت ذمة مدينة 1,000 درهم. يستبعد المثال المصروفات العامة والضريبة.
اربط التغير بسبب تشغيلي يمكن التحقق منه
حلل حركة الهامش عبر أسئلة عن الأسعار والخصومات ومزيج المنتجات وتكلفة الشراء وجهد التسليم. إذا ارتفع الإيراد وانخفض الربح، فتحقق مما إذا كان العمل الأقل هامشًا قد نما أسرع أو زادت إعادة العمل. لا تستنتج انخفاض إنتاجية الموظفين لمجرد زيادة إجمالي الرواتب.
استخدم سجلات الطلبات وتعديلات الأسعار المعتمدة وفواتير الموردين وسجلات الوقت وإعادة العمل. يستطيع المستشار رسم العملية ومناقشة الفرق المسؤولة، بينما يتحقق الفريق المالي من المعالجة المحاسبية. ينبغي أن يميز الناتج بين سبب مؤكد وتفسير محتمل وفجوة تحتاج إلى دليل.
اختبر التفسير بتفصيل تغير الربح
في مثال افتراضي للتوضيح مستقل عن المثال السابق، باعت شركة 100 وحدة متماثلة بسعر 100 درهم للوحدة، وبتكلفة مباشرة قدرها 60 درهمًا للوحدة. بلغ الإيراد 10,000 والربح الإجمالي 4,000. وفي فترة تالية مماثلة، باعت 120 وحدة بسعر 95 درهمًا، مع بقاء تكلفة الوحدة 60. ارتفع الإيراد إلى 11,400، لكن الربح الإجمالي أصبح 4,200، وانخفض الهامش من 40% إلى نحو 36.8%. أي إن زيادة المبيعات أضافت 200 درهم فقط إلى الربح الإجمالي.
فسر التغير على خطوتين. أضافت الوحدات الـ20 الجديدة ربحًا قدره 800 عند هامش الوحدة الأصلي البالغ 40. ثم خفّض التخفيض السعري، البالغ 5 دراهم على جميع الوحدات الـ120، الربح بمقدار 600. يفسر الأثران معًا زيادة الربح بمقدار 200. يفترض هذا التفصيل منتجًا واحدًا وتكلفة وحدة ثابتة وأساسًا محاسبيًا متكافئًا. وعند تعدد المنتجات، افصل تغير مزيج المبيعات وتجنب احتساب الأثر نفسه مرتين.
قبل اقتراح رفع السعر، تحقق من الخصم المعتمد والتزامات العملاء والمرتجعات وتكلفة خدمة الطلبات الإضافية. فقد تستهلك وردية تسليم إضافية الزيادة الصغيرة في الربح. يتحقق الفريق المالي من الأرقام، بينما يفسر مسؤولو المبيعات والعمليات النشاط ويقيّمون البدائل. سجل الإجراء المختار، ثم راجع أثره في الربح واستجابة العميل معًا. هذه أرقام تعليمية، وليست نتائج شركة أو توصية بتسعير معين.
اختبر توقيت النقد والبدائل
أنشئ توقعًا نقديًا بمواعيد التحصيل والدفع المتوقعة. اختبر تأخر دفعة عميل أو بطء بيع المخزون أو طلب المورد دفعة مقدمة. وضح الافتراض المتغير ومصدره وفجوة التمويل الناتجة. تصف السيناريوهات نتائج محتملة وليست توقعات مضمونة.
قارن الإجراءات التصحيحية وآثارها. قد يتطلب تسريع التحصيل حل نزاع على فاتورة بدل زيادة رسائل التذكير. وقد يحرر خفض المخزون نقدًا لكنه يؤثر في التسليم. راجع أثر الإجراء في العميل والتشغيل قبل اعتبار كل خفض للمصروفات تحسنًا.
حدد الإجراء واحفظ الحدود المهنية
لخص المشكلة ودليلها والإجراء المقترح والمسؤول وموعد المراجعة. اختر مقياسًا يكشف أثر التدخل، مثل الفواتير المتأخرة التي حُلت أو إعادة العمل التي جرى تجنبها. احتفظ بالقيمة الأساسية قبل التدخل واشرح أي تغير في التعريفات.
لا يقدم التحليل المالي رأي تدقيق، ولا يضمن صحة الحسابات. وقد تتطلب قرارات التمويل والضريبة والاستثمار رأيًا متخصصًا. تربط خدمة نمذجة الأعمال والعمليات لدى أتماكس الأسئلة المالية بتصميم العمليات والمسؤوليات. ابدأ بسؤال مؤثر واحد وسجلات جرى التحقق من اتساقها.