

لا تعني زيادة الطلبات عبر الإنترنت دائمًا تحسن الربحية. فقد يستهلك الخصم أو ارتفاع تكلفة استقطاب العملاء أو كثرة المرتجعات قيمة البيع. يشرح هذا المقال حساب مساهمة الطلب في تغطية التكاليف الثابتة، ثم فحص توقيت التدفقات النقدية. ويستخدم مثالًا حسابيًا افتراضيًا لتوضيح الطريقة، دون تقديم وعود بنتائج مالية أو معيار موحد للمتاجر.
افصل الإيراد عن المساهمة والربح
الإيراد (Revenue) قيمة المبيعات المعترف بها وفق المعالجة المحاسبية المنطبقة. وهامش المساهمة (Contribution Margin) المبلغ المتبقي بعد التكاليف المتغيرة الداخلة في التحليل. يساعد في تغطية التكاليف الثابتة، ثم يساهم في الربح. أما الربح فيتطلب احتساب المصروفات ذات الصلة، ولا يساوي الرصيد النقدي في البنك.
حدد وحدة التحليل أولًا: طلب مكتمل، أو فترة اشتراك، أو مهمة خدمية. واستخدم فترة ومعالجة متسقتين للخصومات والمرتجعات والضرائب. وإذا اختلف أساس السجلات المحاسبية، فطابق الحساب الإداري معها ووضح الفرق.
مثال حسابي لطلب واحد
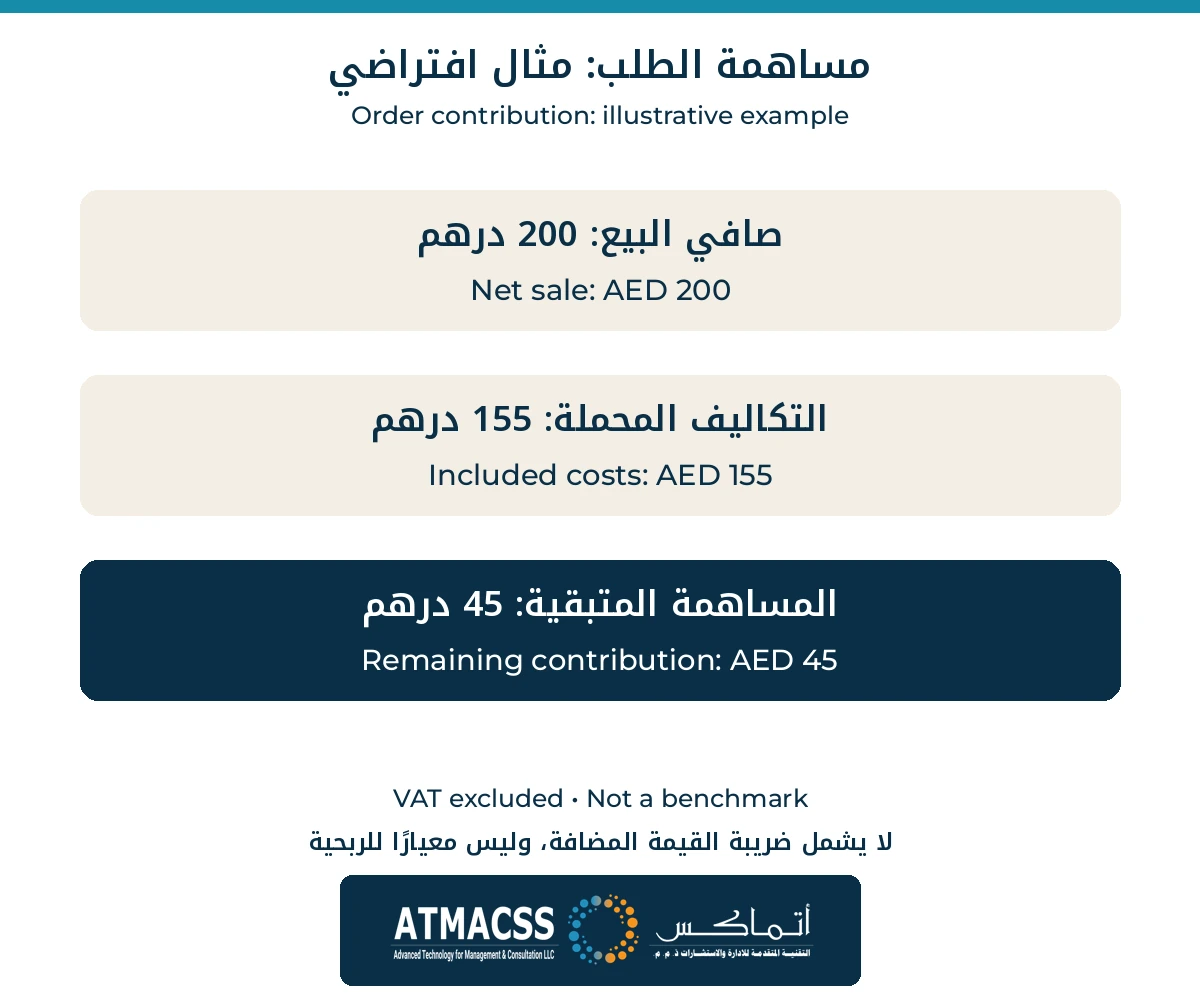
المثال الآتي افتراضي، ومبالغه بالدرهم الإماراتي ولا تشمل ضريبة القيمة المضافة. وهو حساب إداري مبسط، وليس حسابًا ضريبيًا أو معيارًا لربحية المتاجر.
| البند لكل طلب | درهم |
|---|---|
| صافي قيمة البيع بعد الخصم | 200 |
| تكلفة المنتج | 90 |
| التوصيل والتغليف ومعالجة الدفع | 30 |
| تقدير تكلفة المرتجعات | 10 |
| نصيب الطلب من تكلفة الاكتساب | 25 |
| المساهمة بعد هذه التكاليف | 45 |
الحساب هو: 200 − 90 − 30 − 10 − 25 = 45. وتبلغ المساهمة قبل تحميل تكلفة الاكتساب 70 درهمًا. سمِّ المقياسين بوضوح حتى لا تقارن فرق العمل مقياسين مختلفين تحت الاسم نفسه.
إذا بلغت التكاليف الثابتة للفترة 9,000 درهم، وكانت مساهمة جميع الطلبات 45 درهمًا للطلب، تصبح نقطة التعادل المبسطة 200 طلب. يفترض ذلك ثبات نمط التكاليف؛ فتغير مزيج المنتجات أو الحاجة إلى طاقة إضافية يغير الحساب.
وزع تكلفة الاكتساب بعناية
تتعلق تكلفة اكتساب العميل (Customer Acquisition Cost — CAC) بالحصول على عملاء، ولا تساوي تلقائيًا تكلفة كل طلب؛ فالعميل قد يكرر الشراء. وفي المثال، تمثل 25 درهمًا نصيبًا محددًا للطلب محل التحليل، وليس ادعاءً بأن جميع تكاليف الاكتساب متغيرة.
طبق الانضباط نفسه على المرتجعات: وضح ما الذي يغطيه تقدير 10 دراهم. إذا خُفض الإيراد بالفعل بالمبالغ المستردة، فلا تخصم المبلغ نفسه مرة أخرى ضمن تكلفة المرتجعات. ويمكن أن يتضمن التقدير تكاليف إضافية لم تُحتسب، مثل شحن الإرجاع أو تلف المنتج، بعد مراعاة ما يمكن استرداده من قيمته. استخدم سجل الطلبات نفسه وفترة متابعة تسمح بظهور المرتجعات؛ فمقارنة طلبات حديثة بأخرى اكتملت دورة إرجاعها قد تعطي انطباعًا مضللًا.
قارن القنوات بفترات وقواعد إسناد متسقة. لا تحتسب البيع مرتين لأن منصتين تنسبانه إلى إعلاناتهما. وتابع المرتجعات وتكرار الشراء قبل الاستنتاج بأن العميل الأقل تكلفة عند البداية هو الأعلى قيمة.
اختبر تحسينًا محددًا
- الخصم: أعد حساب المساهمة بعد خفض السعر وأي تغير واقعي في الكمية.
- عرض التوصيل: حدد من يتحمل التكلفة الإضافية، وهل ينتج العرض طلبات مكتملة مفيدة.
- وصف المنتج: افحص إن كانت المعلومات الأوضح تقلل المرتجعات التي يمكن تجنبها.
- الاحتفاظ بالعميل: قيّم المشتريات المتكررة مع تكاليف خدمتها وتنفيذها، ولا تعتبرها إيرادًا بلا تكلفة.
غيّر افتراضًا مهمًا واحدًا في كل مرة داخل ورقة الحساب. واستخدم سيناريو أقل تفاؤلًا لارتفاع المرتجعات أو تكلفة الاكتساب. لا تفترض أن نمو المبيعات سيعالج مساهمة سلبية لكل طلب.
امنع ازدواج التكلفة واختبر الخصم
في حساب التعادل السابق، يجب أن تستبعد المصروفات الثابتة البالغة 9,000 درهم أي إنفاق اكتساب احتُسب بالفعل ضمن 25 درهمًا لكل طلب. إذا بقي ذلك الإنفاق داخل المصروفات الثابتة، فاستخدم مساهمة قبل تخصيص الاكتساب مع التكلفة الإجمالية المناسبة؛ لا تمزج الطريقتين. كذلك لا تفترض ثبات 25 درهمًا عند تغير عدد الطلبات إذا كان أصل المبلغ ميزانية ثابتة.
اختبار توضيحي: خفض سعر الطلب من 200 إلى 180 درهمًا، مع ثبات التكاليف المذكورة، يخفض المساهمة من 45 إلى 25 درهمًا. ولتغطية 9,000 درهم وفق الفرضيات نفسها، ترتفع الطلبات اللازمة من 200 إلى 360. لا تعد الخصم ناجحًا لمجرد زيادة الطلبات؛ أعد الحساب عند تغير مزيج المنتجات أو المرتجعات أو تكلفة الاكتساب.
لنفترض أن المتجر يبيع 250 طلبًا بالسعر الأصلي: يبلغ إيراده 50,000 درهم، ومجموع المساهمة 11,250 درهمًا، وتبقى نتيجة موجبة قدرها 2,250 درهمًا بعد التكاليف الثابتة المذكورة. إذا رفع الخصم المبيعات إلى 300 طلب بسعر 180 درهمًا، يصبح الإيراد 54,000 درهم، لكن مجموع المساهمة ينخفض إلى 7,500 درهم، وتصبح النتيجة خسارة قدرها 1,500 درهم. إذن ارتفعت الطلبات 20% والإيرادات 8%، ومع ذلك تراجعت النتيجة. وللمحافظة على مساهمة 250 طلبًا قبل الخصم، يلزم بيع 450 طلبًا بعده وفق الافتراضات نفسها. هذه مقارنة افتراضية قبل أي مصروفات أخرى غير داخلة في النموذج، وليست توقعًا للمبيعات.
افحص توقيت النقد بصورة مستقلة
احتفظ بورقة الحساب مع تاريخ البيانات وقواعد توزيع التكلفة ومصدر كل مبلغ. عند تحديث تقدير المرتجعات، قارن التقدير السابق بالنتيجة الفعلية وفسر الفرق قبل تغيير افتراض الفترة التالية. وإذا تغير عدد الطلبات أو مزيجها، فأعد فحص نصيبها من التكاليف بدل نسخ متوسط قديم. يوضح هذا السجل سبب تغير المساهمة، ويساعد المسؤول المالي على التمييز بين تحسن التشغيل وبين تغير طريقة الحساب فقط.
قد يحتاج الطلب المربح إلى تمويل قبل سداد العميل أو تسوية مزود الدفع للمبلغ. حدد توقيت شراء المخزون والتسويق والتحصيل ورد المبالغ. واحتفظ بتوقع نقدي مستقل إلى جانب تحليل الربحية.
راجع الحساب مع المسؤول المالي قبل الاعتماد عليه في التزام جوهري. وللتقييم الأوسع، اقرأ تحليل الجدوى الاقتصادية وتعرف على خدمة تطوير الأعمال لدى أتماكس.
اربط الحساب ببقية قرارات المشروع
مساهمة الطلب جزء من الربحية. استخدمها لتقييم الخيارات التجارية مع مراعاة طلب العملاء والتنفيذ والسيولة. يجمع التسلسل التالي هذه القرارات، ولا يمثل وعدًا بعائد محدد.
- الجمهور والقيمة: حدد مشكلة لشريحة واضحة، واشرح سبب استحقاق العرض لسعره. اختبر افتراضاتك ببحث العملاء قبل الإنفاق لجذب الزيارات.
- الموقع والتنفيذ: وضح معلومات المنتج وشروط التسليم والدفع والدعم. اختبر رحلة الشراء على الهاتف، وتتبع الطلب حتى التسليم ومعالجة الاسترداد.
- الاكتساب والاحتفاظ: قارن القنوات بالطلبات المكتملة ومساهمتها بعد التكاليف ذات الصلة. قيّم تكرار الشراء بعد تكلفة الخدمة وبرامج الولاء، ولا تعتبر العميل العائد مصدر إيراد بلا تكلفة.
- مصادر الإيراد: اختبر المنتج الجديد أو الاشتراك أو الشراكة على نحو منفصل. احتسب متطلبات الدعم والتنفيذ والاسترداد ورأس المال العامل قبل التوسع.
- المتطلبات والتعلم: تحقق من متطلبات النشاط وحماية المستهلك والخصوصية والضرائب المنطبقة لدى الجهات المختصة أو المستشارين المعنيين. سجل التجارب ونتائجها وقراراتها حتى تؤثر التجارب غير الناجحة في الخطوة التالية.
ابدأ بـأبحاث السوق ودليل تشغيل شركة أونلاين، ثم استخدم حساب الطلب السابق لاختبار الجدوى الاقتصادية. وتوفر موارد تخطيط الأعمال لدى SBA إرشادات إضافية لبحث الطلب والمنافسة؛ ولا تعد متطلباتها الإدارية الأمريكية قواعد مطبقة في الإمارات.