

توضح استراتيجية إدارة المخاطر كيف تتخذ المؤسسة قراراتها في ظل عدم اليقين. وتظهر قيمتها العملية في تحديد ما يمكن قبوله، ومن يملك صلاحية القرار، ومتى يجب رفع الموضوع إلى مستوى أعلى. يشرح هذا المقال طريقة تحويل هذه الحدود إلى ممارسة واضحة، باستخدام مثال افتراضي لتأخر مورد، دون افتراض أن درجة رقمية واحدة تناسب جميع المؤسسات.
ميّز بين التوجه والقدرة والحدود
يشير التوجه نحو قبول المخاطر (Risk Appetite) إلى أنواع المخاطر ومقدارها الذي ترغب المؤسسة في تحمله سعيًا إلى أهدافها. أما القدرة على التحمل (Risk Capacity)، فتتعلق بما تستطيع المؤسسة استيعابه فعليًا. فقد ترغب شركة في تجربة خدمة جديدة، لكنها لا تملك السيولة أو الكفاءة المتخصصة لاحتواء إخفاق كبير. الرغبة في التجربة لا تنشئ هذه القدرة.
تترجم الحدود التشغيلية هذا التوجه إلى قرارات يستطيع الموظفون اتخاذها. وقد تحدد تعرضًا معتمدًا، أو شرطًا يستدعي المراجعة، أو ممارسة ممنوعة. عرّف المصطلحات داخل المؤسسة واشرح العلاقة بينها. فعبارة «قبول متوسط للمخاطر» لا تساعد موظف المشتريات دون أمثلة وحدود صلاحية واضحة.
ابدأ بالقرار قبل لون التقييم
حدد الهدف والفترة الزمنية والأطراف المتأثرة. وفي قرار يتعلق بمورد، اسأل عن التزامات التسليم التي تعتمد عليه، والبدائل المتاحة، والتعطل الذي تستطيع المؤسسة احتواءه. افحص الجودة والسلامة والالتزامات القانونية وأثر القرار على العميل، إلى جانب التكلفة.
يقدم الدليل البريطاني Orange Book مبادئ مفيدة للمخاطر في القطاع العام. نستخدمه هنا مرجعًا للمفاهيم، وليس تشريعًا إماراتيًا أو قالبًا إلزاميًا للشركات الخاصة. والطريقة التالية تطبيق عملي يقترحه فريق التحرير. أما المتطلبات القطاعية والتعاقدية، فتحتاج إلى مراجعة مستقلة وفق نشاط المؤسسة.
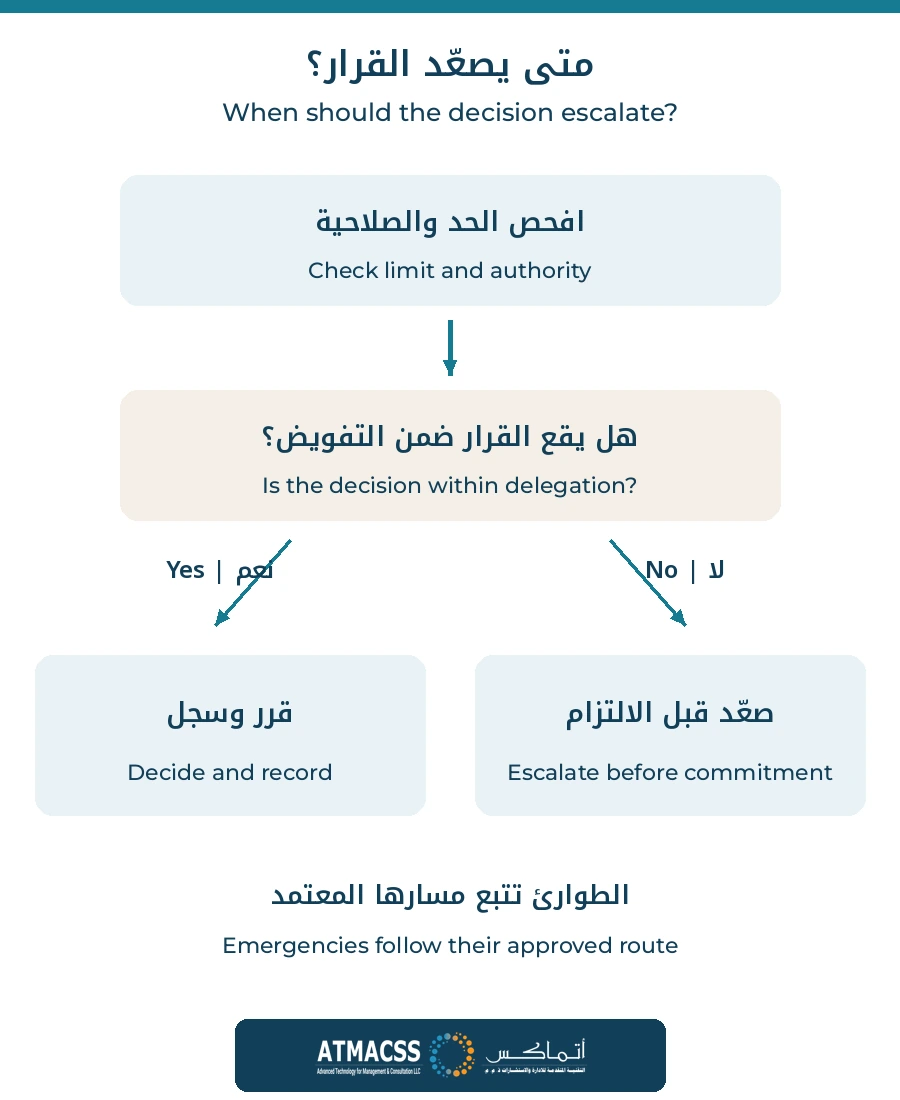
اكتب قاعدة تصعيد قابلة للتنفيذ
- صاحب القرار: حدد الدور المخول باعتماد الشراء المعتاد.
- الحد: اشرح الحالة التي تتغير عندها هذه الصلاحية.
- الدليل: عيّن المعلومات اللازمة لتقييم الحالة.
- مسار التصعيد: حدد الجهة المستقبلة والمدة المطلوبة للرد.
- الإجراء المؤقت: وضح ما يمكن استمراره بأمان إلى حين اتخاذ القرار.
افصل الاستجابة للحوادث العاجلة عن المراجعة الإدارية العادية. فقد تستدعي مشكلة سلامة فورية إيقاف العمل وتفعيل إجراء الطوارئ، بدل انتظار اجتماع لجنة المخاطر. ولا يعني التصعيد استمرار نشاط غير آمن أو محظور إلى أن تصل إجابة على بريد إلكتروني.
مثال تطبيقي: تأخر مورد حرج
لنفترض أن شركة خدمات تتعهد بإتمام التركيب خلال 10 أيام عمل من قبول الطلب. يصل مكوّن أساسي عادة بعد 4 أيام عمل، ثم يحتاج الفحص والتركيب إلى 3 أيام عمل إضافية لا يمكن تنفيذها بالتوازي مع التسليم. تُحسب مواعيد وصول المكوّن والموعد الموعود للعميل من قبول الطلب، وفق تقويم أيام العمل نفسه. تستغرق الخطة الأصلية 4 + 3 = 7 أيام عمل، وتترك احتياطيًا قدره 3 أيام. إذا توقع المورد وصول المكوّن بعد 8 أيام عمل، تصبح المدة 8 + 3 = 11 يوم عمل؛ أي تجاوز الموعد الموعود بيوم عمل واحد. هذه افتراضات تعليمية لتوضيح القرار، وليست مددًا معيارية للسوق أو نتائج مشروع نفذته أتماكس.
في هذا المثال، يستدعي توقع التسليم بعد يوم العمل 7 التصعيد، لأن الفحص والتركيب يحتاجان إلى 3 أيام عمل بعد وصول المكوّن. يبلغ مسؤول المشتريات مدير العمليات المخول فور معرفة هذا التوقع، دون انتظار اليوم 7 أو فوات موعد العميل. ويجب أن تحدد القاعدة الداخلية مهلة للرد تبقي البدائل الممكنة متاحة.
يتحقق مسؤول المشتريات أولًا من المخزون الفعلي وموعد التسليم المؤكد ومواصفات البدائل. ويفحص مسؤول العمليات الطاقة المتاحة للتركيب. إذا تعذر الوفاء بالموعد دون استبدال غير معتمد، يرفع القرار إلى المدير المخول قبل إعطاء العميل التزامًا جديدًا. لا يكفي أن يبدو البديل مشابهًا في الصورة أو الوصف المختصر.
يمكن للمدير اعتماد بديل جرى اختباره، أو الاتفاق مع العميل على موعد جديد، أو رفض طلب جديد. أما الالتزام القائم تجاه العميل، فيحتاج إلى تعديل متفق عليه ومعتمد. ويسجل القرار الخيار المختار والتعرض المتبقي وطريقة إبلاغ العميل وموعد المراجعة. ولا يعد دفع تكلفة الشحن السريع حلًا تلقائيًا؛ يجب التحقق من أنه يعالج فعلًا سبب التأخر الحرج.
اختر استجابة تعالج التعرض الفعلي
- التجنب
- إيقاف النشاط الذي يسبب تعرضًا غير مقبول أو تغييره.
- التقليل
- تعديل الاحتمال أو الأثر بضابط يمكن التحقق من عمله.
- المشاركة
- استخدام ترتيبات تعاقدية أو تأمينية ملائمة، مع فحص الاستثناءات والمسؤوليات التي تبقى على المؤسسة.
- القبول
- اعتماد تعرض متبقٍ محدد، مع مسؤول وشرط واضح لإعادة المراجعة.
قبول المخاطر المتبقية (Residual Risk) لا يجيز مخالفة المتطلبات المطبقة أو التزامات العميل. وثّق أي استثناء مسموح به، ومن اعتمده، وتاريخ انتهائه، وشروط مراجعته؛ ويجب أن يبقى الاستثناء ضمن صلاحية من اعتمده.
الاستعانة بمورد خارجي لا تنقل تلقائيًا المساءلة أو التزامات العميل أو جميع العواقب. كما أن وثيقة التأمين لا تمنع الحادث. افحص آلية الاستجابة وحدودها قبل خفض تقدير الخطر في السجل، ولا تخلط إجراءً مخططًا بضابط مطبق ثبتت فعاليته.
اختبر القاعدة عند غياب صاحب القرار
قبل اعتماد مسار التصعيد، نفّذ تمرينًا قصيرًا على المثال السابق. افترض أن مدير العمليات غير متاح وأن المورد يطلب ردًا قبل نهاية اليوم. اطلب من مسؤول المشتريات تحديد البديل المخول، والمعلومات التي سيرسلها، وما يجوز له تنفيذه أثناء الانتظار. هذا تمرين يقترحه فريق التحرير، وليس اشتراطًا عامًا يفرضه المرجع.
يجب أن يوضح التفويض هل يحق للبديل اعتماد شراء مختلف، أم رفع الطلب فقط. وإذا لم يصل رد في المهلة المحددة، ينتقل الموضوع إلى الجهة التالية المعتمدة. الصمت لا يعد موافقة، ووجود اسم بديل في القائمة لا يثبت امتلاكه الصلاحية. تحقق أيضًا من قدرته على الوصول إلى المستندات اللازمة دون مشاركة بيانات خارج حدود عمله.
سجل نتيجة التمرين في ملاحظة تتضمن الحالة والقرار المتوقع وما حدث والفجوة والمسؤول عن معالجتها. إذا اختلف المشاركون في فهم الحد، أعد صياغته بمثال واضح ثم اختبره مجددًا. وافحص الطلبات المرتبطة معًا؛ فقد تبدو كل عملية شراء صغيرة مقبولة منفردة، بينما يخلق مجموعها اعتمادًا كبيرًا على المورد نفسه. لا تسمح بتجزئة القرار لتجاوز مستوى الاعتماد المطلوب.
اختبر استمرار صلاحية الحدود
راجع الاستراتيجية عندما يتغير السياق، مثل إطلاق خدمة جديدة، أو ظهور اعتماد كبير على طرف واحد، أو وقوع حادث، أو تغير القدرة على التحمل. المراجعة الدورية مفيدة، لكن المعلومة المهمة لا تنتظر موعد الاجتماع. سجل من اعتمد تعديل الحد وتاريخ بدء تطبيقه، وأبلغ الأشخاص الذين تتأثر قراراتهم بالتغيير.
افحص حالات التصعيد المتأخرة والاستثناءات المتكررة والقرارات التي اتخذت دون أدلة كافية. انخفاض عدد المخاطر المبلغ عنها قد يعكس ضعف الإبلاغ، وليس بالضرورة انخفاض التعرض. اسأل الموظفين عن وضوح القواعد وقدرتهم على طرح مشكلة محرجة دون إحباط أو لوم تلقائي.
ابدأ بقرار متكرر واحد، واكتب صلاحياته وحدوده ومسار تصعيده في صفحة واحدة. اختبرها بسيناريو واقعي مع مستخدميها. ثم اربط النتيجة بـسجل المخاطر وبمنهج ISO 31000 الأوسع. ويمكن لخدمة إدارة المخاطر لدى أتماكس دعم تنظيم المسؤوليات وآلية المراجعة.